مدير النشر
سعيد بندردكة
للتواصل هاتفيا
+212661491292
الثابت و الفاكس
+212537375252
الإيميل
[email protected]
الرباط / آخر خبر
أعاد النقاش حول تجريم الإثراء غير المشروع إلى الواجهة إشكالية اختيار الصيغة التشريعية الكفيلة بمكافحة الكسب غير المبرر، في ظل تعدد التجارب الدولية واختلاف مقارباتها بين إحداث نصوص قانونية مستقلة، وإدراج الجريمة ضمن القانون الجنائي، أو اعتماد آليات بديلة لمراقبة الثروات والوقاية من تضارب المصالح.
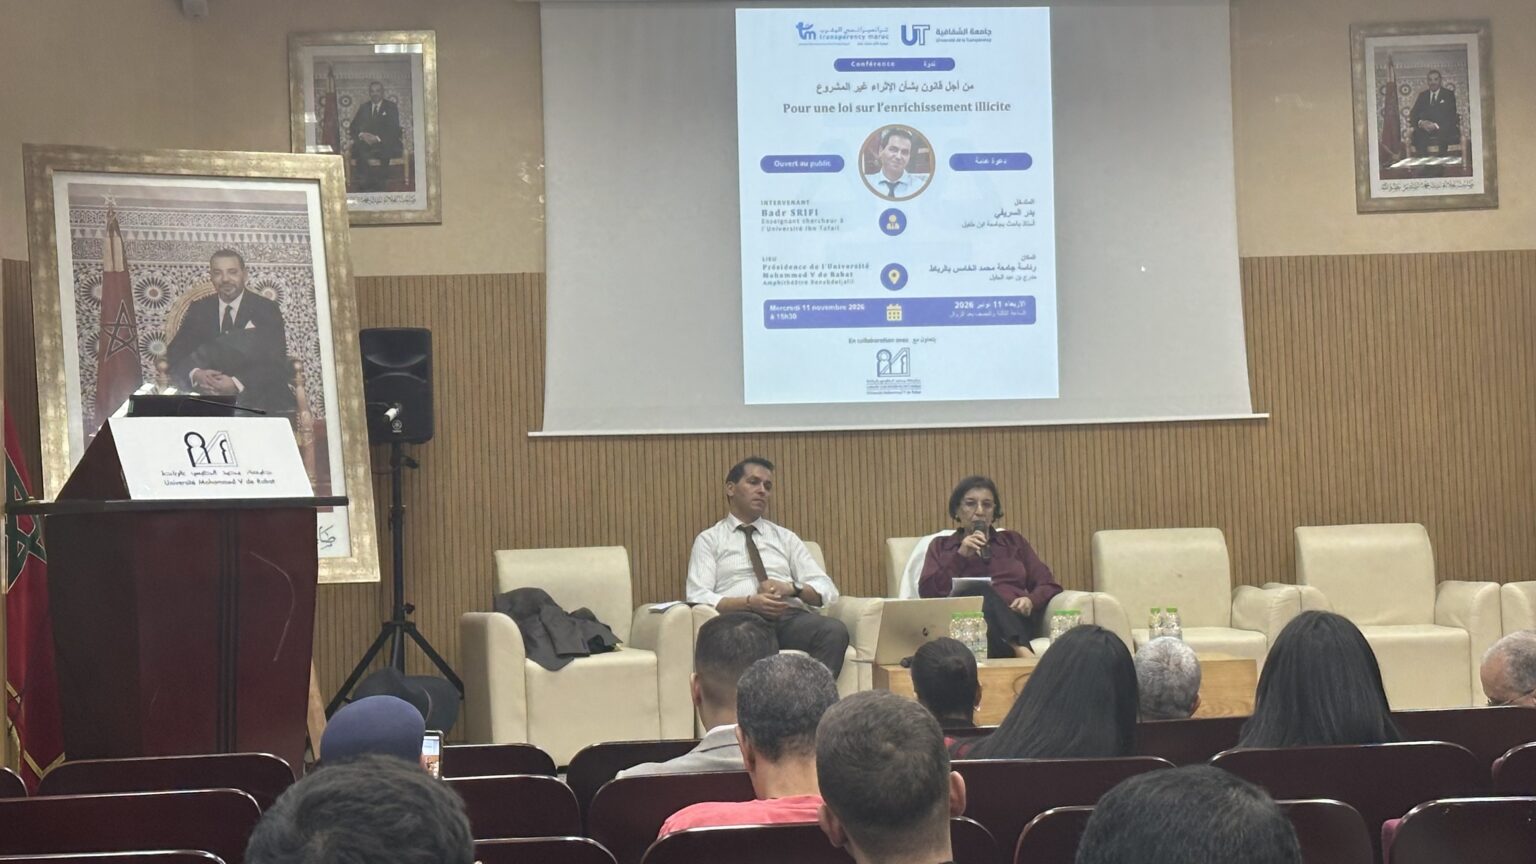
وفي هذا السياق، استعرض الأستاذ الباحث في العلوم القانونية بدر السريفي ثلاثة توجهات تشريعية معتمدة دولياً في التعامل مع هذه الظاهرة، وذلك خلال ندوة نظمتها الجمعية المغربية لمحاربة الرشوة «ترانسبرانسي المغرب»، الأربعاء 11 نونبر 2026، تناولت موضوع الفساد الإداري وأبعاده القانونية والمؤسساتية.
واعتبر السريفي أن الفساد الإداري لا تقتصر تداعياته على الاختلالات داخل المرافق العمومية، بل تمتد إلى مناخ الأعمال والثقة في المؤسسات، فضلاً عن تأثيرها على المسار الديمقراطي والتنمية الاقتصادية والاجتماعية.
وأوضح أن تعدد التعريفات المرتبطة بالفساد يعود إلى اختلاف المرجعيات والمقاربات المعتمدة في دراسته، غير أن القاسم المشترك بينها يتمثل في انحراف الغاية وتغليب المصالح الشخصية. كما أشار إلى أن المرجعيات الدولية لم تستقر على تعريف موحد للفساد، بقدر ما حددت مجموعة من صوره، من بينها اختلاس الممتلكات وتبديدها، وإساءة استغلال الوظيفة، والمتاجرة بالنفوذ.
ورغم تجريم القانون الجنائي المغربي لعدد من الأفعال المرتبطة بالفساد، يرى الباحث أن النقاش التشريعي لا يزال مفتوحاً بشأن إدراج ممارسات أخرى ضمن دائرة التجريم، وفي مقدمتها تضارب المصالح والإثراء غير المشروع.
وفي تناوله لهذا المفهوم، أوضح السريفي أن الإثراء يحيل على الزيادة في الأموال والموجودات التي تدخل في الذمة المالية للشخص، بينما ترتبط عدم المشروعية بمخالفة القواعد والأنظمة العامة، ولا تنحصر بالضرورة في مخالفة النصوص القانونية بالمعنى الضيق.
وشدد الباحث على أن الإثراء غير المشروع لا ينبغي حصره في الموظف العمومي وحده، مستحضراً المرجعية الإسلامية التي تحرم الكسب غير المشروع والاستيلاء على أموال الغير، ومذكراً بالحديث النبوي: «من استعملناه على عمل فرزقناه رزقاً فما أخذ بعد ذلك فهو غلول».
وعلى مستوى القانون الدولي، استند السريفي إلى المادة 20 من اتفاقية الأمم المتحدة لمكافحة الفساد، التي تتناول الزيادة الملموسة في الذمة المالية لموظف عمومي، متى تعذر عليه تقديم تفسير معقول لمصدرها مقارنة بمداخيله المشروعة.
وبحسب التحليل الذي قدمه، يقوم المفهوم على وجود زيادة مالية أو استفادة من أموال وممتلكات، مع تعذر تبرير مصدرها المشروع، وهو ما يطرح إشكالات قانونية مرتبطة بتحديد أركان الجريمة وضمانات إثباتها.
واستحضر الباحث عدداً من المرجعيات الدولية والإقليمية التي تناولت الإثراء غير المشروع، من بينها اتفاقية الدول الأمريكية لمكافحة الفساد لسنة 1996، والاتفاقية العربية لمكافحة الفساد، واتفاقية الاتحاد الإفريقي لمنع الفساد ومكافحته، فضلاً عن اتفاقية الأمم المتحدة لمكافحة الفساد لسنة 2003.
أما على المستوى الوطني، فقد ربط السريفي النقاش بالمقتضيات الدستورية لسنة 2011، ولا سيما مبدأ ربط المسؤولية بالمحاسبة، والفصل 36 المتعلق بالوقاية من تضارب المصالح وبعض الممارسات المرتبطة بالفساد، إلى جانب المبادئ الدستورية المؤطرة للحكامة الجيدة.
وأكد في هذا الإطار أهمية ملاءمة التشريع الوطني مع الاتفاقيات الدولية التي صادق عليها المغرب، مع مراعاة الخصوصيات الوطنية، معتبراً أن الالتزامات الدولية تمثل أرضية دنيا يمكن البناء عليها لتطوير المنظومة التشريعية.
وفي استعراضه للنماذج المقارنة، حدد السريفي ثلاثة اتجاهات رئيسية في التعامل مع الإثراء غير المشروع.
يقوم الاتجاه الأول على سن قوانين خاصة ومستقلة تحدد أركان الجريمة والعقوبات المترتبة عنها، إلى جانب تنظيم التصريح بالممتلكات، مستشهداً بتجارب الأرجنتين والأوروغواي والهند ورومانيا.
أما الاتجاه الثاني، فيتمثل في إدراج تجريم الإثراء غير المشروع ضمن القانون الجنائي، وهو التوجه الذي استحضره الباحث في علاقته بالتجربة المغربية، من خلال مشروع القانون رقم 10.16 الذي تضمن مقتضى بهذا الشأن ضمن الفصل 256 مكرر.
وفي المقابل، أشار إلى أن بعض الدول اختارت صيغاً قانونية مختلفة، من بينها فرنسا التي تعتمد تجريم ما يعرف بـ«المتحصلات غير المبررة»، دون إقرار جريمة مستقلة تحمل تسمية الإثراء غير المشروع، مستحضراً كذلك تجارب أستراليا وألمانيا وإيرلندا وإيطاليا.
أما الاتجاه الثالث، فيشمل الدول التي لا تعتمد نصاً جنائياً مستقلاً لتجريم الإثراء غير المشروع، وتعوض ذلك بآليات قانونية وإدارية لمراقبة الثروات والوقاية من تضارب المصالح، ومن بين النماذج التي أوردها الباحث الولايات المتحدة الأمريكية وكندا وإسبانيا.
وعلى الصعيد العربي، استعرض السريفي تجارب عدد من الدول التي اعتمدت تشريعات لمكافحة الكسب غير المشروع، من بينها مصر ولبنان والأردن والجزائر وليبيا والعراق وفلسطين واليمن والكويت وتونس والسعودية، مبرزاً اختلاف المصطلحات القانونية المعتمدة، بين «الكسب غير المشروع» و«الإثراء غير المشروع» و«من أين لك هذا؟».
ويعكس تعدد هذه النماذج، وفق المقاربات التي عرضها الباحث، اتساع الخيارات التشريعية المتاحة أمام الدول لمواجهة الإثراء غير المشروع، ويضع مسألة اختيار الصيغة الملائمة أمام النقاش القانوني المغربي، بما يوازن بين فعالية مكافحة الفساد